
जीएसटी परिषद ने जीएसटी के तहत गिरफ्तारी प्रावधानों को हटाने की सिफारिश की
जीएसटी परिषद ने अभियोग सीमा को ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने की भी सिफारिश की
जीएसटी परिषद ने सामान्य जुर्माने को ₹25,000 से घटाकर ₹10,000 करने की सिफारिश की
जीएसटी परिषद ने इनपुट टैक्स क्रेडिट और रिफंड के लिए पात्रता का दायरा बढ़ाने की भी सिफारिश की
जीएसटी परिषद ने पंजीकरण और अनुपालन प्रक्रियाओं को और सरल बनाने की भी सिफारिश की
जीएसटी परिषद ने व्यवसायों की कार्यशील पूंजी में सुधार के लिए जल्दी रिफंड की सिफारिश की
जीएसटी परिषद ने जीएसटी नोटिस और कार्यवाही के लिए सामान्य मानकों की सिफारिश की
जीएसटी परिषद ने राज्यों के बीच माल की सुगम आवाजाही के लिए उपायों की सिफारिश की
जीएसटी परिषद ने खुफिया जानकारी पर आधारित और अधिकृत माल को रोकने की सिफारिश की
जीएसटी परिषद ने ई-कॉमर्स प्लेटफॉर्म पर छोटे विक्रेताओं के लिए सरल जीएसटी पंजीकरण की सिफारिश की
जीएसटी परिषद ने सेवाओं के निर्यात को सरल बनाने के उपायों की भी सिफारिश की
जीएसटी परिषद ने ₹5 करोड़ तक के कारोबार वाले छोटे उपभोक्ता-केंद्रित व्यवसायों के लिए वैकल्पिक योजना को सैद्धांतिक रूप से मंजूरी दी
प्रविष्टि तिथि: 08 OCT 2026 7:03PM by PIB Delhi
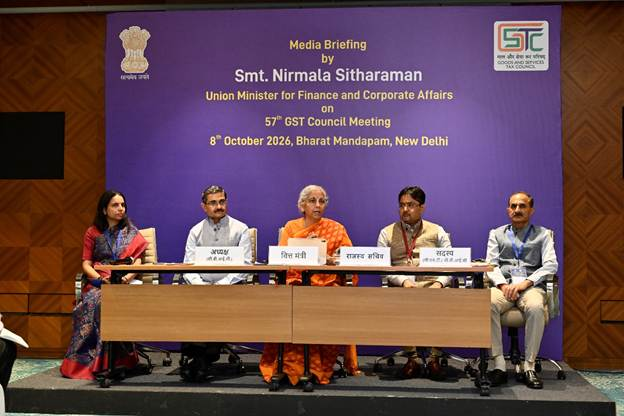
केंद्रीय वित्त एवं कॉरपोरेट कार्य मंत्री श्रीमती निर्मला सीतारमण की अध्यक्षता में आज नई दिल्ली में जीएसटी परिषद की 57वीं बैठक आयोजित की गई।
इस बैठक में दिल्ली, गोवा, हरियाणा, जम्मू एवं कश्मीर, कर्नाटक, केरल, महाराष्ट्र और मेघालय के मुख्यमंत्री; मणिपुर और तेलंगाना के उपमुख्यमंत्री; राज्यों/ केंद्र शासित प्रदेशों के वित्त मंत्री एवं वरिष्ठ विधानसभा सदस्य; राजस्व विभाग सचिव; केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड के अध्यक्ष एवं सदस्य तथा वित्त मंत्रालय के वरिष्ठ अधिकारी उपस्थित थे।
बीते वर्ष जीएसटी परिषद की 56वीं बैठक में की गई सिफारिशों के अनुसार किए गए अगली पीढ़ी के सुधारों में दरों के युक्तिकरण और दरों में कमी पर ध्यान केंद्रित किया गया था। आज हुई 57वीं बैठक में जीएसटी परिषद ने प्रक्रिया सुधारों से संबंधित सिफारिशें कीं, जिनमें मुख्य रूप से पंजीकरण, रिटर्न, रिफंड और न्यायनिर्णय; कुछ वस्तुओं और सेवाओं की आपूर्ति पर जीएसटी की प्रयोज्यता के संबंध में स्पष्टीकरण; और ईज ऑफ डूइंग बिजनेस और जीएसटी अनुपालन को सरल बनाने के लिए अन्य उपाय, शामिल हैं। शंकाओं के स्पष्टीकरण के लिए आमतौर पर पूछे जाने वाले प्रश्न (एफएक्यू) जारी किए जा रहे हैं। जीएसटी परिषद की 57वीं बैठक में की गई प्रमुख सिफारिशें निम्नलिखित हैं:
- प्रक्रिया में सुधार
A1. पंजीकरण संबंधी सुधार
- दाखिल करने और प्रसंस्करण के लिए स्पष्ट दिशानिर्देशों के साथ पंजीकरण प्रक्रिया को सुव्यवस्थित करना
1.1 जीएसटी परिषद की 56वीं बैठक में की गई सिफारिशों के अनुसार, सीजीएसटी नियम, 2017 के नियम 14ए के अंतर्गत पोर्टल द्वारा बिना किसी अधिकारी के हस्तक्षेप के स्वचालित पंजीकरण प्रदान किए जा रहे हैं, उन मामलों में जहां आवेदक प्रति माह ₹2.5 लाख से अधिक का आयकर कर हस्तांतरित करने का उद्देश्य नहीं रखता है। शेष मामलों में पंजीकरण आवेदनों की प्रक्रिया को सुव्यवस्थित करने के लिए, जीएसटी परिषद ने 57वीं बैठक में निम्नलिखित सिफारिशें कीं:
1. जीएसटी पंजीकरण के लिए आवश्यक दस्तावेजों और सूचनाओं को निर्दिष्ट करने वाला एक व्यापक सर्कुलर जारी करना, साथ ही अक्सर पूछे जाने वाले प्रश्नों (एफएक्यू) को शामिल करना, जिससे पंजीकरण आवेदनों को दाखिल करने और उनकी प्रक्रिया को सरल बनाया जा सके।
- पंजीकरण आवेदन के फॉर्म जीएसटी आरईजी-01 में संशोधन करना, जिसमें निर्धारित दस्तावेजों/ सूचनाओं के चयन के लिए ड्रॉप बॉक्स की व्यवस्था की गई है, जिससे करदाता और कर अधिकारी दोनों को प्रस्तुत किए जाने वाले दस्तावेजों/ सूचनाओं के बारे में स्पष्टता हो।
- जीएसटी पोर्टल उपयोगकर्ता के अनुकूल इंटरफेस प्रदान करेगा, जिसमें स्पष्ट नेविगेशन पथ, ड्रॉप-डाउन सूचियां, टूल-टिप्स और प्रासंगिक मार्गदर्शन शामिल होंगे, जिससे पंजीकरण आवेदन सही ढंग से भरे जा सकें।
1.2 इससे पंजीकरण आवेदनों में गलत जानकारी/ विवरण के कारण होने वाली अस्वीकृतियों और प्रश्नों में कमी आएगी और कर अधिकारियों की ओर से पंजीकरण आवेदनों के प्रसंस्करण में तेजी आएगी।
2. जीएसटी पंजीकरण में संशोधन की प्रक्रिया का युक्तिकरण:
2.1 जीएसटी परिषद ने सीजीएसटी नियम, 2017 के नियम 19 में संशोधन की सिफारिश की है, जिससे प्रधान व्यवसाय स्थल (पीपीओबी) से संबंधित विवरणों को छोड़कर, पोर्टल पर सभी पंजीकरण विवरणों में संशोधन स्वतः स्वीकार किए जा सकें। इसके साथ ही, सीजीएसटी नियम, 2017 के नियम 14ए (स्वचालित मार्ग) के अंतर्गत पंजीकृत करदाताओं के लिए, पीपीओबी से संबंधित विवरणों सहित सभी पंजीकरण विवरणों में संशोधन पोर्टल पर स्वतः स्वीकार किए जाएंगे।
2.2 इससे ऐसे मामलों में कर अधिकारियों से संपर्क किए बिना पोर्टल पर पंजीकरण विवरण को आसानी से और लगभग वास्तविक समय में अपडेट करना संभव हो सकेगा।
3. जीएसटी के तहत पंजीकरण रद्द करने की प्रक्रिया का युक्तिकरण:
3.1 जीएसटी परिषद ने पंजीकरण रद्द करने की प्रक्रिया को सरल बनाने के लिए सीजीएसटी अधिनियम, 2017 और सीजीएसटी नियम, 2017 में निम्नलिखित संशोधनों की सिफारिश की:
3.1.1 करदाता के आवेदन पर पंजीकरण का स्वतः रद्द होना
चरण 1: सभी लंबित रिटर्न दाखिल करने और सभी बकाया राशि का भुगतान करने के बाद, निम्नलिखित मामलों में फॉर्म जीएसटी आरईजी-16 में पंजीकरण रद्द करने के आवेदन सिस्टम द्वारा स्वतः स्वीकार कर लिए जाएंगे:
- जहां करदाता ने पंजीकरण के बाद से किसी भी माह में ₹2.5 लाख से अधिक का आयकर कर हस्तांतरित नहीं किया है;
- जहां करदाता ने किसी माह में ₹2.5 लाख से अधिक का आयकर कर हस्तांतरित किया है, लेकिन निर्धारित समय सीमा के भीतर फॉर्म जीएसटीआर-10 में अंतिम रिटर्न दाखिल कर दिया है।
चरण 2: सभी लंबित रिटर्न दाखिल होने और सभी बकाया राशि का भुगतान हो जाने के बाद, पंजीकरण रद्द करने के सभी आवेदन सिस्टम द्वारा स्वतः स्वीकार कर लिए जाएंगे। फॉर्म जीएसटी आरईजी-16 में संशोधन किया जाएगा, जिससे फॉर्म जीएसटीआर-10 का विवरण उक्त आवेदन में ही दिया जा सके।
3.1.2 पंजीकरण का स्वतः निरस्तीकरण
- कर अधिकारियों की ओर से पंजीकरण निरस्तीकरण के कुछ आधारों को हटाने के लिए सीजीएसटी नियम, 2017 के नियम 21 में संशोधन।
- सीजीएसटी नियम, 2017 के नियम 21ए और नियम 22 में संशोधन और सीजीएसटी नियम, 2017 में नियम 23ए को शामिल करना, जिससे निर्धारित समय अवधि के भीतर रिटर्न दाखिल न करने या बैंक खाते का विवरण प्रस्तुत न करने की चूक के अनुपालन और बाद में अनुपालन के आधार पर पंजीकरण को रद्द करने और निरस्त करने की प्रणाली आधारित व्यवस्था प्रदान की जा सके।
3.2 ये उपाय पंजीकरण रद्द करने की प्रक्रिया को सरल और तेज बनाएंगे, अधिकारियों के हस्तक्षेप को कम करेंगे और रद्द करने की प्रक्रिया में अधिक पारदर्शिता लाएंगे।
4. इलेक्ट्रॉनिक कॉमर्स ऑपरेटर्स (ईसीओ) प्लेटफॉर्म पर छोटे विक्रेताओं के लिए सरलीकृत जीएसटी पंजीकरण तंत्र:
4.1 जीएसटी परिषद ने अपनी 56वीं बैठक में इलेक्ट्रॉनिक कॉमर्स ऑपरेटर्स (ईसीओ) प्लेटफॉर्म पर छोटे विक्रेताओं के लिए सरलीकृत जीएसटी पंजीकरण तंत्र प्रदान करने के लिए सैद्धांतिक मंजूरी दी थी। इसी क्रम में, परिषद ने 57वीं बैठक में सीजीएसटी नियम, 2017 में नियम 14बी को शामिल करने की सिफारिश की, जिससे उन छोटे आपूर्तिकर्ताओं के लिए पंजीकरण की एक सरल प्रक्रिया उपलब्ध कराई जा सके जो राज्यों/ केंद्र शासित प्रदेशों में ईसीओ के माध्यम से माल की आपूर्ति करते हैं, जहां उनकी भौतिक उपस्थिति नहीं है, और जहां वे अलग-अलग लोगों के बीच स्टॉक हस्तांतरण को छोड़कर प्रति माह ₹2.5 लाख से अधिक का आयकर कर हस्तांतरित नहीं करना चाहते हैं, और उस राज्य/ केंद्र शासित प्रदेश में स्थित ईसीओ के गोदाम को अपना प्रधान व्यवसाय स्थान (पीपीओबी) घोषित करते हैं। ऐसे मामलों में पंजीकरण कुछ शर्तों के अधीन प्रणाली द्वारा स्वचालित रूप से प्रदान किया जाएगा।
4.2 इससे छोटे विक्रेताओं को प्रत्येक राज्य में व्यवसाय स्थापित किए बिना ई-कॉमर्स प्लेटफॉर्म के माध्यम से अन्य राज्यों में अपना व्यवसाय विस्तारित करने में मदद मिलेगी और ईज ऑफ डूइंग बिजनेस को महत्वपूर्ण बढ़ावा मिलेगा।
A2. रिटर्न संबंधी सुधार
5. रिटर्न में देनदारियों और इनपुट टैक्स क्रेडिट में संशोधन करने के लिए वैकल्पिक तंत्र, जिससे विसंगतियों को कम किया जा सके और इसके कारण जारी होने वाले नोटिस/ सूचनाओं में कमी आए:
5.1 जीएसटी परिषद ने रिटर्न दाखिल करने की प्रक्रिया को आसान बनाने के लिए, अन्य बातों के साथ-साथ, निम्नलिखित उपायों की सिफारिश की, जिससे रिटर्न में देयता और इनपुट टैक्स क्रेडिट (आईटीसी) में विसंगतियों को कम किया जा सके:
- फॉर्म जीएसटीआर-1/1ए/आईएफएफ में सुधार, जिससे इन प्रपत्रों में दी गई जानकारी का फॉर्म जीएसटीआर-3बी में रिटर्न में दर्ज जानकारी के साथ बेहतर मिलान हो सके।
- करदाताओं को रिटर्न में रिवर्स चार्ज आधार पर देय कर और इनपुट टैक्स क्रेडिट की सही रिपोर्टिंग में सुविधा प्रदान करने के लिए पोर्टल पर “रिवर्स चार्ज आधार पर भुगतान किए गए कर और दावा किए गए इनपुट टैक्स क्रेडिट का इलेक्ट्रॉनिक विवरण” नामक सुविधा प्रदान की गई है। इससे करदाताओं को रिटर्न में रिवर्स चार्ज आधार पर देय आपूर्तियों पर आयकर देयता और आयकर क्रेडिट की सही रिपोर्टिंग में सुविधा मिलेगी।
- रिटर्न में देयता की सही रिपोर्टिंग और सुधार/ संशोधन की व्यवस्था प्रदान करने के लिए सीजीएसटी नियम, 2017 के नियम 61 में उप-नियम (1ए) जोड़ा गया है, जिससे फॉर्म जीएसटीआर-3बी में रिटर्न में देयता, फॉर्म जीएसटीआर-1/1ए/आईएफएफ में दी गई देयता के विवरण से मेल खाए।
- जीएसटी डीआरसी-03 प्रपत्र में संशोधन, जिसमें भुगतान किए गए मूल चालान का विवरण घोषित किया जाएगा।
- सीजीएसटी नियम, 2017 के नियम 60 में उप-नियम (6ए) का समावेश, चालान प्रबंधन प्रणाली (आईएमएस) नामक सुविधा के संबंध में, प्राप्तकर्ता को पोर्टल पर प्राप्त आवक आपूर्ति से संबंधित दस्तावेज़ को स्वीकार करने, अस्वीकार करने या लंबित रखने की अनुमति देता है, जिससे जीएसटीआर-2बी प्रपत्र में आयकर कर विवरण तैयार किया जा सके, कुछ शर्तों के अधीन, जिसमें वह अवधि भी शामिल है जिसके लिए क्रेडिट नोट को आईएमएस पर लंबित रखा जा सकता है।
- करदाताओं को फॉर्म जीएसटीआर-3बी में वापस लिए गए और वापस किए गए आयकर कर (ITC) की सही रिपोर्टिंग में सुविधा प्रदान करने के लिए पोर्टल पर “इलेक्ट्रॉनिक क्रेडिट रिवर्सल और रिक्लेम स्टेटमेंट” नामक सुविधा उपलब्ध कराई गई है।
- रिटर्न में आयकर कर (आईटीसी) की सही रिपोर्टिंग और सुधार/संशोधन की व्यवस्था करने के लिए सीजीएसटी नियम, 2017 के नियम 61 में उप-नियम (1बी) जोड़ा गया है, जिससे फॉर्म जीएसटीआर-3बी में प्राप्त आयकर कर, फॉर्म जीएसटीआर-2बी में उपलब्ध आयकर कर के विवरण से मेल खाए।
- आईएमएस, इलेक्ट्रॉनिक क्रेडिट रिवर्सल और रिक्लेम स्टेटमेंट, रिवर्स चार्ज आधार पर भुगतान किए गए कर का इलेक्ट्रॉनिक स्टेटमेंट और इनपुट टैक्स क्रेडिट के संदर्भ में, फॉर्म जीएसटीआर-3बी में रिटर्न में आईटीसी और उसके रिवर्सल की सही और उचित जानकारी प्रस्तुत करने के तरीके को स्पष्ट करने के लिए एक सर्कुलर जारी करना।
5.2 परिषद ने सिफारिश की कि जीएसटी रिटर्न में देयता और आईटीसी में संशोधन के लिए वैकल्पिक तंत्र से संबंधित प्रावधानों को अप्रैल 2027 के रिटर्न से लागू किया जाए। इन उपायों से रिटर्न में देयता और आईटीसी में विसंगतियों में काफी कमी आएगी, जिससे न केवल ऐसी विसंगतियों के कारण मांग नोटिस और सिस्टम द्वारा उत्पन्न सूचनाएं कम होंगी, बल्कि आपूर्ति श्रृंखला में आईटीसी की अखंडता में भी सुधार होगा, जिससे करदाताओं को सुविधा मिलेगी।
5.3 इसके साथ ही, परिषद ने प्रस्तावित संशोधित तंत्र को समयबद्ध परामर्श के लिए पब्लिक डोमेन में रखने की सिफारिश की। केंद्रीय वित्त मंत्री को हितधारकों से प्राप्त प्रतिक्रिया के आधार पर आवश्यक परिवर्तन/ संशोधन को मंजूरी देने के लिए अधिकृत किया गया था।
A3. धनवापसी संबंधी सुधार
6. धनवापसी की तीव्र, प्रणाली–आधारित स्वचालित प्रक्रिया
6.1 जीएसटी परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 54 और संबंधित सीजीएसटी नियम, 2017 में संशोधन की सिफारिश की, जिससे इलेक्ट्रॉनिक कैश लेजर में अतिरिक्त शेष राशि, जीरो-रेटेड आपूर्ति और उलटी शुल्क संरचना से संबंधित धनवापसी दावों की प्रणाली-आधारित प्रक्रिया और स्वीकृति का प्रावधान निम्नलिखित दो चरणों में किया जा सके।
चरण 1:
- इलेक्ट्रॉनिक कैश लेजर में अतिरिक्त राशि की पूर्ण वापसी का दावा अधिकारी के हस्तक्षेप के बिना सिस्टम की ओर से स्वचालित रूप से स्वीकृत किया जाएगा।
- पावती या कमी ज्ञापन जारी करने की समय सीमा 15 दिन से घटाकर 10 दिन कर दी गई है। यदि आवेदन के 10 दिनों के भीतर उचित अधिकारी द्वारा पावती या कमी ज्ञापन जारी नहीं किया जाता है, तो सिस्टम द्वारा स्वतः ही पावती मान ली जाएगी।
- शून्य-रेटेड आपूर्तियों और उलटी शुल्क संरचना के कारण वापसी के दावों के लिए, सिस्टम की ओर से जोखिम की पहचान और मूल्यांकन के आधार पर, अधिकारी के हस्तक्षेप के बिना, सिस्टम द्वारा दावा की गई राशि का 90% अनंतिम आधार पर अपने आप स्वीकृत किया जाएगा।
चरण 2:
- सिस्टम द्वारा वापसी आवेदन के विधिवत सत्यापन पर सिस्टम-आधारित स्वचालित स्वीकृति (अधिकारी के हस्तक्षेप के बिना)।
- ऐसे मंजूर किए गए मामलों में, सिस्टम द्वारा जोखिम की पहचान और मूल्यांकन के आधार पर, यदि कोई बकाया राशि हो, तो उसे समायोजित करने के बाद, जीरो-रेटेड आपूर्तियों से संबंधित दावों के लिए सिस्टम द्वारा पूर्ण वापसी दावे की स्वचालित स्वीकृति (अधिकारी के हस्तक्षेप के बिना)।
6.2 धनवापसी प्रक्रिया को त्वरित और सुव्यवस्थित करने के लिए, परिषद ने सीजीएसटी अधिनियम, 2017 और सीजीएसटी नियम, 2017 में निम्नलिखित संशोधनों की सिफारिश की है:
- फॉर्म जीएसटी आरएफडी-01 में धनवापसी आवेदन में संशोधन, जिससे उक्त आवेदन में विवरण सिस्टम-पठनीय प्रारूप में दर्ज किया जा सके और शून्य दर वाली आपूर्ति और उलटी शुल्क संरचना से संबंधित धनवापसी दावों के मामले में स्कैन किए गए दस्तावेजों को अपलोड करने की आवश्यकता को समाप्त किया जा सके।
- सीजीएसटी नियम, 2017 के नियम 89(4)(सी) में संशोधन, जिससे शून्य दर वाली वस्तुओं की आपूर्ति के अधिकतम कारोबार की सीमा को हटाया जा सके, जो घरेलू स्तर पर आपूर्ति की गई समान वस्तुओं के मूल्य के 1.5 गुना थी।
- सीजीएसटी अधिनियम, 2017 की धारा 54(14) में संशोधन, जिससे यह स्पष्टीकरण जोड़ा जा सके कि 20 लाख रुपये की सीमा… कुल धनवापसी राशि पर 1000 रुपये लागू होंगे, यानी सीजीएसटी, एसजीएसटी/ यूटीजीएसटी और आईजीएसटी के अंतर्गत आने वाली राशि पर।
6.3 अपील दाखिल करने के लिए भुगतान की गई अग्रिम जमा राशि की वापसी पर देय ब्याज के संबंध में अधिक स्पष्टता और निश्चितता सुनिश्चित करने के उद्देश्य से, परिषद ने निम्नलिखित की सिफारिशें की:
- सीजीएसटी अधिनियम, 2017 की धारा 115 में संशोधन करके इसे ऐसी अग्रिम जमा राशि की वापसी पर लागू ब्याज दर के संबंध में एक अलग प्रावधान बनाना, और
- अग्रिम जमा राशि की वापसी पर ब्याज दर से संबंधित मुद्दों को स्पष्ट करने के लिए एक सर्कुलर जारी करना।
6.4 ये उपाय स्वचालन बढ़ाकर और मानवीय हस्तक्षेप कम करके धनवापसी प्रक्रिया को सुव्यवस्थित और त्वरित बनाएंगे, जिससे पात्र धनवापसीओं की समय पर स्वीकृति सुनिश्चित होगी और करदाताओं के लिए अनुपालन का बोझ कम होगा, साथ ही विभाग के साथ समन्वय भी आसान होगा। स्वचालन की शुरुआत से पारदर्शिता, निश्चितता और एकरूपता सुनिश्चित होगी और करदाताओं के लिए नकदी प्रवाह में भी सुधार होगा।
A4. विवाद समाधान से संबंधित सुधार
7.1 जीएसटी परिषद ने मांग नोटिस, निर्णय आदेश और अपील आदेश जारी करने की प्रक्रिया को सुव्यवस्थित करने के लिए कर अधिकारियों को व्यापक दिशानिर्देश प्रदान करने हेतु एक सर्कुलर जारी करने की सिफारिश की, जिसमें अन्य बातों के अलावा, मांग नोटिस और निर्णय/ अपील आदेशों की गुणवत्ता, ऐसे नोटिस/ आदेशों का समय पर जारी करना, प्रत्येक मामले में केवल योग्यता के आधार पर धोखाधड़ी, जानबूझकर गलत बयान या तथ्यों को छिपाने के आधारों का उचित इस्तेमाल, व्यक्तिगत सुनवाई के संचालन सहित प्राकृतिक न्याय के सिद्धांतों का पालन जैसे मुद्दे शामिल हैं।
7.2 अनुपालन के बोझ और मुकदमेबाजी को कम करने के लिए, परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 73, धारा 74 और धारा 74ए में संशोधन की सिफारिश की, जिसमें अन्य बातों के साथ-साथ निम्नलिखित प्रावधान शामिल हैं:
- कारण बताओ नोटिस जारी करने के लिए न्यूनतम सीमा 10,000/- रुपये (सीजीएसटी + एसजीएसटी + आईजीएसटी + उपकर) निर्धारित की जाए। इस प्रकार, यदि कर की राशि 10,000/- रुपये से कम है, तो कोई नोटिस जारी नहीं किया जाएगा। परिषद ने एक वैधानिक प्रावधान की भी सिफारिश की है, जिसमें यह प्रावधान हो कि 10,000/- रुपये से कम राशि से संबंधित कोई भी नोटिस और अपील, जो उक्त न्यूनतम सीमा के प्रावधान के लागू होने की तिथि पर लंबित हैं, का निर्णय इस प्रकार किया जाएगा मानो नोटिस जारी होने के समय 10,000/- रुपये की उक्त सीमा लागू थी।
- निर्धारित समय सीमा के भीतर ब्याज और जुर्माने सहित पूरी कर राशि स्वेच्छा से चुकाए जाने पर जुर्माने की राशि को ‘शुल्क’ माना जाएगा।
- बिना धोखाधड़ी वाले मामलों में, जहां कर और ब्याज का भुगतान निर्णय आदेश के 30 दिनों (धारा 73 के तहत) या 60 दिनों (धारा 74ए के तहत) के भीतर किया जाता है, वहां जुर्माने को घटाकर 5% कर दिया जाएगा।
- धोखाधड़ी रहित मामलों में न्यूनतम 10,000 रुपये के जुर्माने की शर्त को हटाया जाएगा।
7.3 जीएसटी परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 125 के तहत अधिकतम सामान्य जुर्माने को 25,000 रुपये से घटाकर 10,000 रुपये करने की सिफारिश की।
7.4 परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 107(6) और धारा 112(8) के प्रावधानों में संशोधन की सिफारिश की, जिससे अपीलीय प्राधिकरण या अपीलीय न्यायाधिकरण के समक्ष अपील दायर करने के लिए देय पूर्व-जमा राशि पर 40 करोड़ रुपये (सीजीएसटी के तहत 20 करोड़ रुपये और एसजीएसटी/ यूटीजीएसटी के तहत 20 करोड़ रुपये) की ऊपरी सीमा निर्धारित की जा सके, उन मामलों में जहां आदेश में केवल जुर्माना शामिल है और कर की कोई मांग नहीं है। इससे करदाताओं पर वित्तीय बोझ कम होगा और ऐसे मामलों में उनके लिए अपीलीय उपायों का लाभ उठाना आसान हो जाएगा।
B. जीएसटी के अंतर्गत अन्य प्रमुख सुधार
B1. इनपुट टैक्स क्रेडिट (आईटीसी) के फ्लो को बेहतर बनाने के लिए सुधार
8. पूंजीगत वस्तुओं और इनपुट सेवाओं के कारण संचित आईटीसी की वापसी:
8.1 परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 54(3) के नियम के खंड (ii) और सीजीएसटी नियम, 2017 में संशोधन की सिफारिश की, जिससे शून्य दर आपूर्ति से संबंधित वापसी के मामले में पूंजीगत वस्तुओं के कारण संचित आईटीसी की वापसी और उलटी शुल्क संरचना से संबंधित वापसी के मामले में इनपुट सेवाओं और पूंजीगत वस्तुओं के कारण संचित आईटीसी की वापसी का प्रावधान किया जा सके।
8.2 परिषद ने सिफारिश की कि इन्वर्टेड ड्यूटी संरचना से संबंधित धनवापसी के लिए इनपुट सेवाओं पर संचित आयकर कर की वापसी 1 नवंबर, 2026 को या उसके बाद इनपुट सेवाओं पर लिए गए आयकर कर के संबंध में उपलब्ध होगी।
8.3 शून्य दर वाली आपूर्तियों और इन्वर्टेड ड्यूटी संरचना से संबंधित धनवापसी में पूंजीगत वस्तुओं पर आयकर कर की वापसी के संबंध में, परिषद ने सिफारिश की कि पूंजीगत वस्तुओं पर आयकर कर की वापसी 60 महीनों में वितरित की जाएगी, और यह 1 अप्रैल, 2027 को या उसके बाद पूंजीगत वस्तुओं पर लिए गए आयकर कर के संबंध में उपलब्ध होगी।
8.4 इससे करदाताओं के लिए कार्यशील पूंजी संबंधी बाधाएं कम होंगी और ऐसे मामलों में इनपुट सेवाओं और पूंजीगत वस्तुओं के कारण आयकर कर के अवरोध को दूर किया जा सकेगा।
9. सीजीएसटी अधिनियम, 2017 की धारा 17(5) में संशोधन द्वारा अवरुद्ध आयकर कर का युक्तिकरण: परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 17(5) में संशोधन की सिफारिश की है जिससे बाहरी खानपान, स्वास्थ्य और जीवन बीमा, दूरसंचार टावर, कारखाने के बाहर बिछाई गई पाइपलाइनें, मुफ्त नमूने, और कानून द्वारा निर्धारित शेल्फ अवधि समाप्त होने पर नष्ट या बट्टे खाते में डाले गए माल की आपूर्ति पर आयकर कर के लाभ पर लगे प्रतिबंधों को हटाया जा सके। इससे करों का क्रमिक बोझ कम होगा और आपूर्ति श्रृंखला में आयकर कर का सुचारू प्रवाह सुनिश्चित होगा।
B2. वस्तुओं और सेवाओं की आपूर्ति पर शून्य दर लागू करने/ निर्यात संबंधी सुधार
10. जीएसटी परिषद ने निम्नलिखित अनुशंसा की:
- आईजीएसटी अधिनियम, 2017 की धारा 2 के खंड (6) के उपखंड (v) को हटाना, जिससे आईजीएसटी अधिनियम, 2017 की धारा 8 के स्पष्टीकरण 1 के अंतर्गत सेवाओं के आपूर्तिकर्ता और प्राप्तकर्ता के एक ही व्यक्ति के प्रतिष्ठान न होने की शर्त को हटाया जा सके, जिससे सेवाओं की आपूर्ति को “सेवाओं का निर्यात” माना जा सके। इससे भारतीय सेवा प्रदाताओं को उनके विदेशी कार्यालयों/शाखाओं को/उनके माध्यम से आपूर्ति की गई सेवाओं के संबंध में धनवापसी की सुविधा मिलेगी और इस प्रकार भारत से सेवाओं के निर्यात को प्रोत्साहन मिलेगा।
- वस्तुओं और सेवाओं के निर्यात के लिए विदेशी मुद्रा या भारतीय रुपये में भुगतान की स्वीकार्य प्राप्ति से संबंधित विभिन्न मुद्दों को स्पष्ट करने के लिए एक सर्कुलर जारी करना।
- आईजीएसटी अधिनियम, 2017 की धारा 13(3) के खंड (क) को हटाना, ताकि उन मामलों में जहां सेवा प्राप्तकर्ता द्वारा आपूर्तिकर्ता को वस्तुएं भौतिक रूप से उपलब्ध कराई जाती हैं, सेवाओं की आपूर्ति का स्थान आईजीएसटी अधिनियम, 2017 की धारा 13(2) के तहत डिफ़ॉल्ट प्रावधान के अनुसार निर्धारित किया जाएगा, अर्थात् ऐसी सेवाओं के प्राप्तकर्ता का स्थान। इससे विदेशी प्राप्तकर्ताओं को ऐसी सेवाएं प्रदान करने वाले भारतीय सेवा प्रदाताओं को जीएसटी के तहत निर्यात संबंधी लाभों तक पहुंच में सुविधा होगी।
- आईजीएसटी अधिनियम, 2017 की धारा 16(1) में एक स्पष्टीकरण जोड़ा गया है, जिसमें यह प्रावधान है कि यदि माल किसी विदेशी खरीदार को आपूर्ति किया जाता है, लेकिन माल की डिलीवरी उक्त खरीदार को एसईजेड/ एफटीडब्ल्यूजेड में की जाती है, और ऐसी आपूर्ति के लिए भुगतान परिवर्तनीय विदेशी मुद्रा में या भारतीय रुपये में प्राप्त होता है, जहां आरबीआई की ओर से इसकी अनुमति है, तो ऐसी आपूर्ति को एसईजेड/ एफटीडब्ल्यूजेड को माल की आपूर्ति माना जाएगा। इससे उन भारतीय निर्माताओं को शून्य रेटिंग लाभ के संबंध में निश्चितता मिलेगी जो एसईजेड/ एफटीडब्ल्यूजेड में माल की डिलीवरी करके विदेशी खरीदारों को माल की आपूर्ति करते हैं, ताकि वे उसका भंडारण या आगे की प्रक्रिया कर सकें।
B3. जीवनयापन और ईज ऑफ डूइंग बिजनेस
11. गिरफ्तारी और अभियोजन से संबंधित प्रावधानों का युक्तिकरण
11.1 परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 69 को निरस्त करके जीएसटी के अंतर्गत गिरफ्तारी शक्तियों को पूर्णतः वापस लेने की सिफारिश की है।
11.2 प्रगतिशील और विश्वास-आधारित कर व्यवस्था को और मजबूत करने के साथ-साथ धोखाधड़ी और कर चोरी के खिलाफ प्रभावी निवारण बनाए रखने के उद्देश्य से, परिषद ने निम्नलिखित उपायों की सिफारिश की है:
- अभियोजन के लिए मौद्रिक सीमा को 1 करोड़ रुपये से बढ़ाकर 5 करोड़ रुपये किया जाएगा।
- सीजीएसटी अधिनियम, 2017 की धारा 132(1) के खंड (i) को हटाना, धारा 132(1) के खंड (e) से “कर चोरी” शब्द को हटाना और धारा 132(1) के खंड (h) से “या किसी अन्य तरीके से लेन-देन करता है” शब्द को हटाना।
- सीजीएसटी अधिनियम, 2017 की धारा 132(1) के खंड (c) में संशोधन किया जाएगा, ताकि इसमें केवल माल या सेवाओं की प्राप्ति के बिना या चालान या बिल के बिना आयकर कर का धोखाधड़ी से लाभ उठाने का अपराध शामिल हो।
- सीजीएसटी अधिनियम, 2017 की धारा 132 के अंतर्गत विभिन्न अपराधों के लिए दंड की राशि का युक्तिकरण।
12. ई–वे बिल से संबंधित प्रावधानों का युक्तिकरण
12.1 जीएसटी परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 68, धारा 129 और धारा 130 में संशोधन की सिफारिश की है ताकि अन्य बातों के साथ–साथ यह प्रावधान किया जा सके कि, –
- माल ले जाने वाले वाहन को केवल विशिष्ट खुफिया जानकारी के आधार पर और संयुक्त आयुक्त से कम रैंक के अधिकारी के प्राधिकरण से ही रोका जा सकता है।
- माल की जांच और उसे ज़ब्त करने की आगे की कार्रवाई तब की जा सकती है जब आपूर्तिकर्ता या प्राप्तकर्ता, दोनों में से कोई भी उस राज्य में स्थित या पंजीकृत हो जहां माल को रोका जा रहा है। पारगमन राज्यों में माल को रोका नहीं जा सकता।
- यदि ई–वे बिल जारी नहीं किया गया है, या वाहन में माल के मूल या गंतव्य को दर्शाने वाला कोई दस्तावेज नहीं है, तो क्षेत्राधिकार की परवाह किए बिना माल की जांच, उसे रोका या जब्त किया जा सकता है।
- ट्रांजिशन में माल/ वाहनों के संबंध में सीजीएसटी अधिनियम की धारा 130 के तहत माल/ वाहनों की जब्ती का प्रावधान लागू नहीं होता है।
12.2 इससे माल और वाहनों की सुचारू आवाजाही सुनिश्चित होगी और व्यवसायों की आपूर्ति एवं परिवहन दक्षता में सुधार होगा।
13. बौद्धिक संपदा अधिकारों (आईपीआर) में स्वामित्व हस्तांतरण का उपचार: परिषद ने सीजीएसटी अधिनियम, 2017 की अनुसूची-II में संशोधन की सिफारिश की है ताकि आईपीआर में स्वामित्व का हस्तांतरण, चाहे वह अस्थायी हो या स्थायी, सेवाओं की आपूर्ति के रूप में समान रूप से माना जाए। इससे जीएसटी अनुपालन आसान होगा और आईपीआर से जुड़े सीमा पार लेन-देन आसान होंगे।
14. करदाता को सुनवाई का मौका प्रदान करने के लिए सीजीएसटी नियम, 2017 के नियम 86ए में संशोधन: जीएसटी परिषद ने सीजीएसटी नियम, 2017 के नियम 86ए में संशोधन की सिफारिश की है, जिससे करदाता को इलेक्ट्रॉनिक क्रेडिट लेजर में किसी भी राशि को अवरुद्ध करने के खिलाफ आपत्ति दर्ज करने और उचित अधिकारी द्वारा ऐसी आपत्ति पर निर्णय लेने से पहले व्यक्तिगत सुनवाई का लाभ उठाने में सक्षम बनाने के लिए एक तंत्र प्रदान किया जा सके।
15. छोटे करदाताओं को विलंब शुल्क पर राहत का विस्तार: जीएसटी परिषद ने सीजीएसटी अधिनियम, 2017 की धारा 39(1) के तहत रिटर्न दाखिल करने में देरी पर विलंब शुल्क माफ करने की सिफारिश की है, उन करदाताओं के लिए जिनका पिछले वित्तीय वर्ष में वार्षिक कारोबार 5 करोड़ रुपये तक है, यदि उक्त विलंबित रिटर्न उस महीने के अंत तक दाखिल किया जाता है जिसमें यह देय था।
16. सर्कुलरों के माध्यम से विभिन्न मुद्दों पर स्पष्टीकरण: जीएसटी परिषद ने निम्नलिखित मुद्दों के संबंध में क्षेत्रीय इकाइयों द्वारा अलग-अलग व्याख्याओं के कारण उत्पन्न अस्पष्टताओं को दूर करने और स्पष्टता प्रदान करने के लिए सर्कुलर जारी करने की सिफारिश की:
- इनपुट सेवा क्रेडिट के वितरण के लिए इनपुट सेवा वितरक (आईएसडी) तंत्र से जुड़े मुद्दे।
- सीजीएसटी अधिनियम, 2017 की धारा 17(4) का विकल्प चुनने वाली बैंकिंग कंपनियों और वित्तीय संस्थानों, जिनमें एनबीसी भी शामिल हैं, द्वारा इनपुट टैक्स क्रेडिट का लाभ उठाना।
- पूर्व–जमा के भुगतान से संबंधित विभिन्न मुद्दे।
- कुछ परिस्थितियों में प्रदर्शन वाहनों के संबंध में इनपुट टैक्स क्रेडिट की स्वीकार्यता।
- माननीय सर्वोच्च न्यायालय के निर्णय के अनुसार, सीजीएसटी नियम, 2017 के नियम 96 (10) को 23.10.2017 से निरस्त किया जाना।
17. वार्षिक त्रैमासिक भुगतान (एआरक्यूपी) के लिए एक वैकल्पिक योजना हेतु अवधारणा नोट: जीएसटी परिषद ने उन करदाताओं के लिए एक वैकल्पिक वार्षिक त्रैमासिक भुगतान (एआरक्यूपी) योजना हेतु एक अवधारणा नोट को सैद्धांतिक रूप से अनुमोदित किया है, जिनका बीते वित्त वर्ष में कुल कारोबार 5 करोड़ रुपये या उससे कम है और जो विशेष रूप से अपंजीकृत लोगों को आपूर्ति (बी2सी आपूर्ति) करते हैं।
18. परिषद ने जीएसटी अनुपालन को सुव्यवस्थित करने के लिए निम्नलिखित अनुशंसाएं भी कीं:
- सीजीएसटी अधिनियम, 2017 की धारा 16, धारा 37 और धारा 39 में संशोधन, जिससे धारा 37 के तहत बहिर्वाह आपूर्ति विवरण प्रस्तुत करने और धारा 39 के तहत रिटर्न दाखिल करने से संबंधित प्रावधानों को सीजीएसटी अधिनियम, 2017 की धारा 16(4) के तहत इनपुट टैक्स क्रेडिट का लाभ उठाने की समय सीमा से संबंधित प्रावधानों के साथ संरेखित किया जा सके।
- सीजीएसटी अधिनियम, 2017 की धारा 9(5) में संशोधन, जिससे अधिसूचित सेवाओं के लिए कर भुगतान करने हेतु ईसीओ की देयता के संबंध में स्पष्टता प्रदान की जा सके, चाहे वह किसी भी व्यावसायिक मॉडल का अनुसरण कर रहा हो।
- सीजीएसटी अधिनियम, 2017 में एक सत्यापन खंड का परिचय, ताकि उन नोटिसों को मान्य किया जा सके जिन्हें विभिन्न न्यायालयों की ओर से कई वित्त वर्षों के लिए जारी किए जाने के आधार पर अमान्य घोषित किया गया है।
- अपंजीकृत व्यक्ति से प्राप्त घरेलू आपूर्तियों पर ई-चालान का विस्तार करना, जहां रिवर्स चार्ज तंत्र के तहत कर देय है, साथ ही सेवाओं के आयात पर भी, उन करदाताओं के लिए जिनका कुल वार्षिक कारोबार 5 करोड़ रुपये या उससे अधिक है।
19. परिषद ने सीजीएसटी अधिनियम, 2017 और जीएसटीएटी (अध्यक्ष और सदस्यों की नियुक्ति एवं सेवा शर्तें) नियम, 2023 में विभिन्न संशोधनों को मंजूरी दी ताकि जीएसटी अपीलीय न्यायाधिकरण के संबंध में प्रावधानों को न्यायाधिकरण सुधार अधिनियम, 2026 और राष्ट्रीय न्यायाधिकरण आयोग एवं न्यायाधिकरणों के अध्यक्षों और सदस्यों की योग्यता, चयन एवं सेवा शर्तें नियम, 2026 के प्रासंगिक प्रावधानों के साथ संरेखित किया जा सके।
C. वस्तुओं और सेवाओं पर जीएसटी दरों के संबंध में परिवर्तन/ स्पष्टीकरण:
C1. माल से संबंधित सिफारिशें
- यह स्पष्ट किया जाता है कि सब्लिमेशन पेपर को शीर्षक 4809 के अंतर्गत वर्गीकृत किया गया है। यह भी निर्णय लिया गया है कि पिछले मामलों को “जैसा है, जहां है” के आधार पर नियमित किया जाए।
- यह स्पष्ट किया जाता है कि जीएसटी दर अनुसूचियों में खिलौनों से संबंधित अधिसूचना प्रविष्टियां सीमा शुल्क शुल्क अधिनियम, 1975 के शीर्षक 9503 में उल्लिखित खिलौनों की अन्य सभी श्रेणियों (जैसे गुड़िया, पहेलियां और अन्य खिलौने) को भी शामिल करती हैं और केवल तिपहिया साइकिल, स्कूटर, पैडल कार तक ही सीमित नहीं हैं (अधिसूचना संख्या 09/2025-सीटीआर दिनांक 17.09.2025 की अनुसूची I का क्रमांक 497 और अनुसूची II का क्रमांक 616)।
- यह स्पष्ट किया जाए कि समुद्री शैवाल के अर्क पर आधारित जैव-उत्तेजक, जो उर्वरक (अकार्बनिक, कार्बनिक या मिश्रित) (नियंत्रण) आदेश, 1985 की अनुसूची VI के अंतर्गत पंजीकृत हैं, उन्हें उर्वरक के रूप में शीर्षक 3101 के अंतर्गत वर्गीकृत किया जा सकता है। इसके अतिरिक्त, पूर्व के मामलों को यथास्थिति के आधार पर नियमित करने का निर्णय लिया गया है (अधिसूचना संख्या 09/2025-सीटीआर की अनुसूची I के क्रमांक 237 में स्पष्टीकरण जोड़ा जाए)।
- यह स्पष्ट किया जाता है कि जीएसटी मार्जिन योजना के अंतर्गत, पुराने वाहनों के आपूर्तिकर्ता विभिन्न इनपुट (पुराने वाहनों के अलावा) या इनपुट सेवाओं जैसे कलपुर्जे, मरम्मत एवं रखरखाव सेवाएं, प्रौद्योगिकी सेवाएं, किराया, विपणन एवं विज्ञापन सेवाएं आदि पर इनपुट टैक्स क्रेडिट (आईटीसी) का लाभ उठा सकते हैं। उक्त योजना के अंतर्गत आईटीसी का लाभ उठाने पर प्रतिबंध केवल खरीदे गए पुराने वाहनों पर भुगतान किए गए कर पर लागू होता है। [अधिसूचना संख्या 8/2018-केंद्रीय कर (दर), अधिसूचना संख्या 9/2018-एकीकृत कर (दर) और अधिसूचना संख्या 1/2018-क्षतिपूर्ति उपकर (दर)]।
- अपंजीकृत व्यक्ति की ओर से पंजीकृत व्यक्ति को आपूर्ति किए जाने पर प्लास्टिक, विद्युत एवं इलेक्ट्रॉनिक अपशिष्ट, टायर और प्रयुक्त खाना पकाने के तेल के अपशिष्ट और कचरे को रिवर्स चार्ज मैकेनिज्म (आरसीएम) के अंतर्गत लाना अनिवार्य है। बशर्ते कि आपूर्तिकर्ता को निर्धारित सीमा पार करते ही पंजीकरण कराना होगा और आरसीएम के अंतर्गत कर भुगतान के लिए उत्तरदायी प्राप्तकर्ता को कर का भुगतान करना होगा, भले ही आपूर्तिकर्ता निर्धारित सीमा से नीचे हो। इसके अतिरिक्त, पंजीकृत व्यक्ति द्वारा पंजीकृत व्यक्ति को आपूर्ति किए जाने पर (बी टू बी) 2% की दर से स्रोत पर कर कटौती (टीडीएस) लागू की गई है।
- साइलियम बीजों (इसबगोल) की आपूर्ति पर कर संबंधी नियमों में स्पष्टता लाने के लिए, चाहे बीज ताजे हों, ठंडे हों, जमे हुए हों या सूखे हों, उन पर शून्य जीएसटी दर निर्धारित की जाए।
- री-ट्रेडेड ट्रैक्टर टायरों पर जीएसटी के नियमों में विसंगति को दूर करने के लिए, उन पर लगने वाली जीएसटी दर को नए ट्रैक्टर टायरों पर लागू जीएसटी दर के अनुरूप किया जाए।
- कैंटीन स्टोर विभाग (सीएसडी) द्वारा 01.07.2017 से 30.09.2022 की अवधि के लिए दोपहिया और चार पहिया वाहनों पर और सीएसडी एवं यूनिट रन कैंटीन द्वारा 01.07.2017 से 31.03.2022 की अवधि के लिए एयरेटेड ड्रिंक्स पर लगाए गए मुआवजा उपकर से छूट दी जाए।
C2. सेवाओं से संबंधित सिफारिशें
1. इलेक्ट्रिक वाहनों का उपयोग करके यात्री परिवहन और मोटर वाहनों का किराया
- ऑपरेटरों के साथ यात्री परिवहन सेवाओं और मोटर वाहनों के किराये की सेवाओं पर 5% की दर से जीएसटी का भुगतान करने का विकल्प प्रदान करना, जिसमें सीमित इनपुट टैक्स क्रेडिट शामिल है, जहां सेवा इलेक्ट्रिक वाहन का उपयोग करके प्रदान की जाती है और बैटरी चार्जिंग की लागत भुगतान में शामिल है।
2. इलेक्ट्रॉनिक कॉमर्स ऑपरेटरों के माध्यम से प्रदान की जाने वाली परिवहन और वितरण सेवाएं
- कोरियर और डाक सेवाओं के अलावा, ईसीओ के माध्यम से प्रदान की जाने वाली डिलीवरी सेवाओं को सीजीएसटी अधिनियम, 2017 की धारा 9 (5) के अंतर्गत लाना, जहां ऐसी सेवाएं प्रदान करने वाला व्यक्ति सीजीएसटी अधिनियम, 2017 की धारा 22 (1) के अंतर्गत पंजीकरण के लिए उत्तरदायी नहीं है, और ऐसी डिलीवरी सेवाओं के लिए आईटीसी के बिना 5% की जीएसटी दर निर्धारित करना;
- ईसीओ के माध्यम से आपूर्ति/आदेशित वस्तुओं से संबंधित डिलीवरी सेवाओं के लिए आईटीसी के बिना 5% की जीएसटी दर निर्धारित करना;
- अधिसूचना संख्या 12/2017-केंद्रीय कर (दर) की प्रविष्टि 21ए के अंतर्गत जीटीए द्वारा अपंजीकृत व्यक्तियों को माल परिवहन सेवाओं पर जीएसटी छूट को बाहर करना, जहां ऐसी सेवाएं ईसीओ के माध्यम से आपूर्ति/आदेशित माल से संबंधित हैं।
3. मोटर वाहन पट्टे के लेन–देन
- मोटर वाहनों के पट्टे के संबंध में पट्टेदाता द्वारा किए गए कुछ वैधानिक और सहायक वसूलियों, जैसे पंजीकरण शुल्क, सड़क कर, बीमा और फास्टैग शुल्क, जो बाद में पट्टेदार से वसूल किए जाते हैं, पर जीएसटी के नियम को स्पष्ट करना।
4. एक ही प्रकार के व्यवसाय में इनपुट टैक्स क्रेडिट
- रेस्तरां/ आउटडोर खानपान सेवाओं, होटल आवास सेवाओं (प्रति इकाई प्रति दिन 7500 रुपये तक के मूल्य के लिए) और जिम/ फिटनेस सेवाओं की आपूर्ति के लिए एक ही प्रकार के व्यवसाय में सीमित इनपुट टैक्स क्रेडिट की अनुमति देना, उसी प्रकार जैसे वर्तमान में यात्री परिवहन सेवाओं, टूर ऑपरेटर सेवाओं और मोटर वाहन किराये की सेवाओं के लिए उपलब्ध है।
5. निर्दिष्ट राज्यों से/तक हेलीकॉप्टर द्वारा यात्रियों का परिवहन
- पूर्वोत्तर राज्यों, सिक्किम और पश्चिम बंगाल के बागडोगरा में स्थित हवाई अड्डों/ हेलीपैड से/ तक सीट-शेयरिंग के आधार पर हेलीकॉप्टर द्वारा यात्री परिवहन सेवाओं को जीएसटी से छूट दी जाएगी।
6. बुवाई के लिए बीजों का भंडारण या भंडारण:
- बुवाई के लिए बीजों के भंडारण या भंडारण संबंधी सेवाओं को जीएसटी से छूट दी जाए।
7. कॉफी की प्रोसेसिंग
- कॉफी प्रोसेसिंग करने वालों द्वारा किसानों को प्रदान की जाने वाली कॉफी प्रोसेसिंग की कृषि सहायता सेवाओं को जीएसटी से छूट दी जाए।
8. नाविक भविष्य निधि संगठन की सेवाओं पर कर
- नाविक भविष्य निधि अधिनियम, 1966 के अंतर्गत आने वाले व्यक्तियों को नाविक भविष्य निधि संगठन (एसपीएफओ) की ओर से प्रदान की जाने वाली सेवाओं को जीएसटी से छूट दी जाए।
9. अनुसंधान एवं विकास सेवाएं
- अनुसंधान एवं विकास सेवाएं प्रदान करने वाले संस्थान/ संगठन के प्रमुख द्वारा स्व-प्रमाणन की एक सरल व्यवस्था प्रदान करना, जिसमें यह प्रमाणित किया जाए कि गतिविधि अनुसंधान एवं विकास की प्रकृति की है, न कि परामर्शदात्री। यह व्यवस्था अधिसूचना 12/2017 – केंद्रीय कर (दर) की प्रविष्टि 44ए के अंतर्गत छूट की पात्रता निर्धारित करने के उद्देश्य से लागू होगी।
10. विदेशी शिपिंग लाइनों के भारतीय प्रतिष्ठानों की ओर से सेवाओं का आयात
- भारत में स्थित किसी विदेशी शिपिंग कंपनी के प्रतिष्ठान की ओर से किसी संबंधित व्यक्ति या भारत के बाहर स्थित उसके किसी प्रतिष्ठान से सेवाओं के आयात को छूट देना, जब यह आयात बिना किसी प्रतिफल के किया गया हो;
- बीते हुए समय को “जैसा है, जहां है” के आधार पर नियमित करना।
11. राजमार्ग परियोजनाओं के लिए टोल ऑपरेट ट्रांसफर मॉडल के तहत एनएचएआई को अग्रिम/ रियायत राशि का भुगतान
- राजमार्ग परियोजनाओं के लिए रियायतग्राही को टोल शुल्क की मांग, वसूली और विनियोजन हेतु सरकार (स्थानीय प्राधिकरण, सरकारी प्राधिकरण और सरकारी संस्था सहित) की ओर से प्रदान किए गए अनन्य अधिकार, लाइसेंस और प्राधिकार के अनुदान की सेवाओं को जीएसटी से छूट देना।
12. टीओटी मॉडल के तहत राजमार्ग परियोजनाओं के लिए संचालन और रखरखाव सेवाएं
- टीओटी मॉडल के तहत राजमार्ग परियोजनाओं के लिए रियायतकर्ताओं द्वारा रियायतकर्ता प्राधिकरण को प्रदान की जाने वाली संचालन और रखरखाव (ओ एंड एम) सेवाओं पर जीएसटी के मूल्यांकन और भुगतान के समय के संबंध में एक विशेष प्रक्रिया प्रदान करना।
13. बैंकों में निधि हस्तांतरण मूल्य निर्धारण तंत्र
- यह स्पष्ट किया जाता है कि निधि हस्तांतरण मूल्य निर्धारण लेन-देन के अंतर्गत प्रधान कार्यालय द्वारा बैंकों की शाखाओं के बीच निधियों के काल्पनिक हस्तांतरण की गतिविधि के लिए लेखा पुस्तकों में “ब्याज” के रूप में मानी जाने वाली काल्पनिक राशि अधिसूचना संख्या 12/2017-केंद्रीय कर (दर) में दी गई “ब्याज” की परिभाषा के अंतर्गत आती है।
Leave a Reply